← Carnet d’investissement · Dossier 01
L’IA a besoin de câbles,
de courant et d’eau.
Nexans, Legrand, Veolia : trois pistes pour comprendre où les besoins peuvent devenir des revenus — et ce qu’il faut encore vérifier avant d’investir.
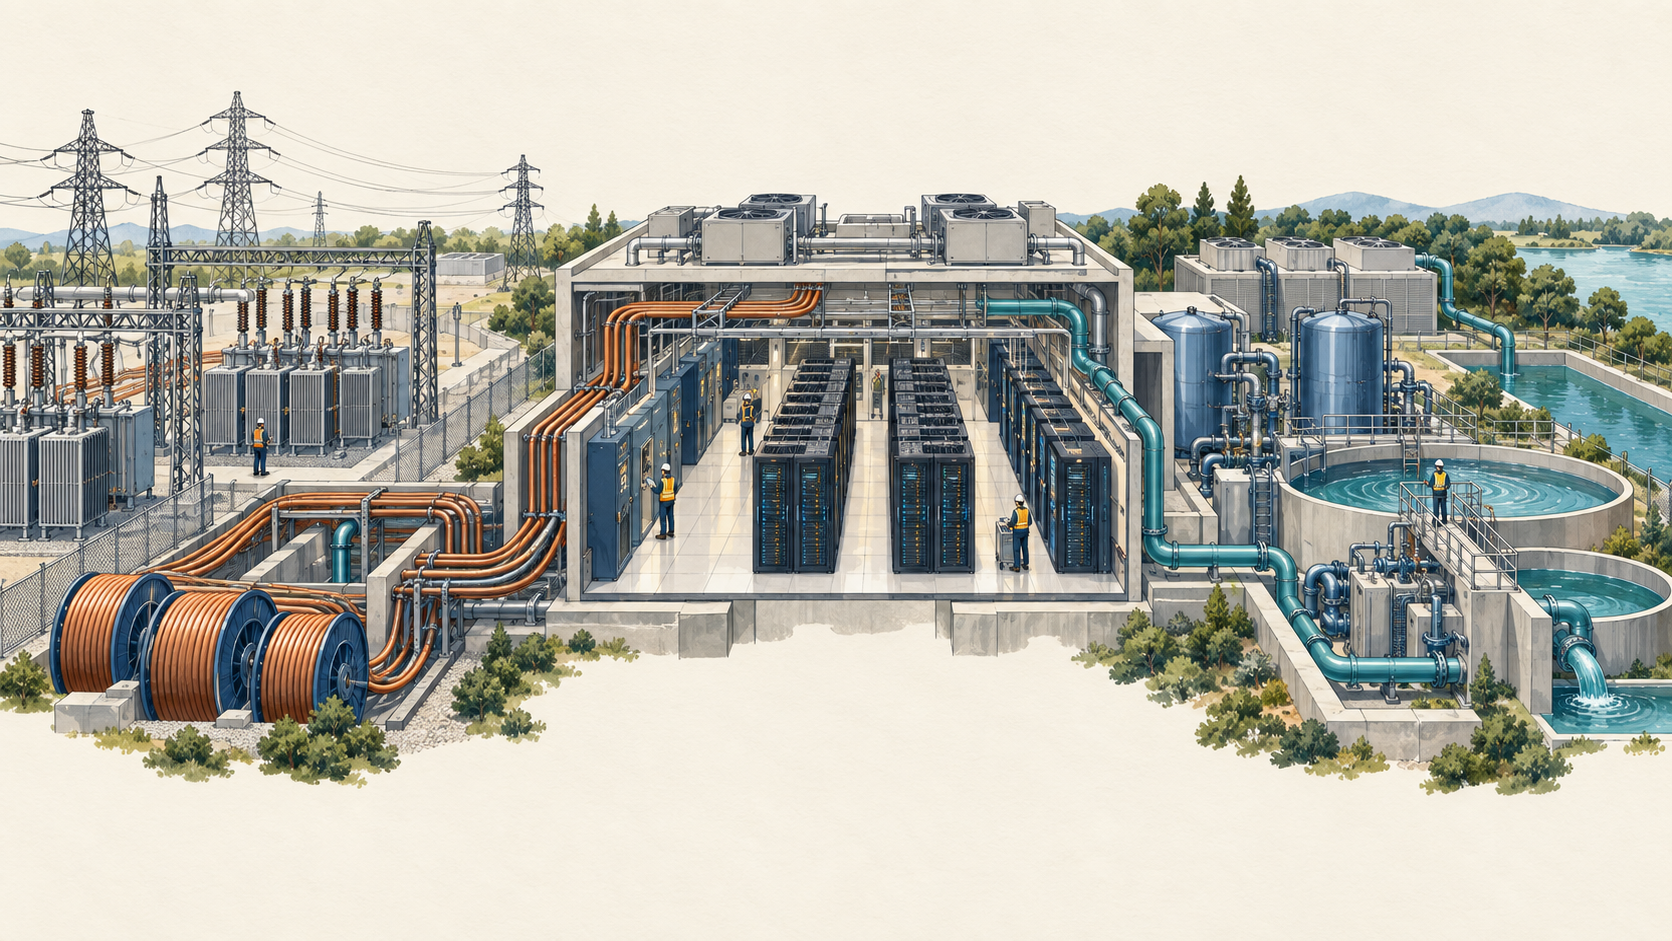
Je pars d’une idée simple : investir 100 € par mois et laisser les gains dans le portefeuille. Pour choisir, j’ai envie de comprendre ce que les entreprises font réellement. Avec l’IA, on finit assez vite par quitter l’écran : il faut du courant, du matériel et, selon les procédés, de l’eau.
Mon hypothèse de départ : certains fournisseurs de ces infrastructures pourraient profiter d’une demande durable. Ce dossier explore cette hypothèse. La valorisation des trois actions reste à examiner ; aucune décote ni aucun prix d’entrée n’est établi ici.
La demande grandit. Les raccordements coincent.
L’AIE projette environ 950 TWh d’électricité consommée par les centres de données en 2030, contre 485 TWh estimés pour 2025. Cela couvre les centres de données dans leur ensemble : toute cette consommation n’est pas attribuable à l’IA. Le scénario dépend notamment de son adoption, de l’efficacité des machines et des capacités réellement construites.
Presque deux fois plus d’électricité
Centres de données mondiaux · TWh / an
2025 · estimation : 4852030 · projection : 950Même échelle de 0 à 1 000 TWh. Source : AIE, 2026.
Le réseau est un autre morceau du problème. L’AIE estime à plus de 2 500 GW les projets de renouvelables, de stockage et de grosses consommations en attente de raccordement dans le monde. Ce chiffre regroupe des usages très différents ; il ne représente ni des commandes certaines, ni les seuls centres de données. Lire la source ↗
La piste à tester : les contraintes physiques peuvent créer du travail pour les équipementiers. Elles peuvent aussi retarder leurs clients et leurs propres ventes. Il faut suivre les projets qui deviennent des contrats, puis de l’argent encaissé.
Plus de calcul et de sites industriels
↓Câbles et interconnexions
Équipements électriques
Traitement et réutilisation
Contrats rentables + trésorerie + prix raisonnable
Trois entreprises, trois façons d’aborder le chantier.
Nexans
Les câbles et les liaisons électriques
Pourquoi s’y intéresser ?
Raccorder de nouvelles capacités, renouveler les réseaux et transporter l’électricité demandent du matériel. L’intérêt de cette piste est de regarder un besoin qui existe dans plusieurs industries, avec l’IA comme moteur supplémentaire.
Croissance organique des activités d’électrification.
Leur marge d’EBITDA ajusté passe de 13,7 % à 13,2 % sur un an, calculée sur les ventes à prix des métaux standards. Lire la source ↗
Ce qu’on cherche à anticiper
Des contrats rentables et leur conversion en trésorerie, au-delà des annonces de projets.
Ce qui fragiliserait l’idée
Des retards, des surcoûts ou une nouvelle baisse de marge malgré la croissance. Le volume seul ne suffit pas.
Legrand
Les équipements électriques du bâtiment et du numérique
Pourquoi s’y intéresser ?
Les centres de données demandent des équipements pour acheminer et distribuer le courant. Legrand permet d’examiner cette partie du chantier : la croissance pourrait se transmettre aux ventes d’équipements, puis aux bénéfices, si les marges tiennent.
Croissance organique du chiffre d’affaires du groupe.
Marge opérationnelle ajustée après acquisitions : 20,8 %. Les acquisitions apportent aussi de la croissance. Lire la source ↗
Ce qu’on cherche à anticiper
La poursuite des budgets d’investissement des clients et la capacité à absorber les acquisitions.
Ce qui fragiliserait l’idée
Un ralentissement des dépenses numériques ou un prix d’action exigeant une croissance difficile à maintenir.
Veolia
Le traitement et la réutilisation de l’eau industrielle
Pourquoi s’y intéresser ?
Regarder l’eau donne un autre angle sur les centres de données et la microélectronique. La question est la place que ces besoins peuvent prendre dans un groupe qui couvre aussi les déchets et l’énergie.
Veolia vise plus de 1 Md€ de revenus annuels dans ces deux marchés d’ici 2030. C’est un objectif de direction. Lire la source ↗
Évolution du chiffre d’affaires de Water Technologies, à périmètre et change constants.
Hors projets, la variation ressort à +0,6 %. Ce périmètre est plus large que les seuls usages numériques. Lire la source ↗
Ce qu’on cherche à anticiper
Des commandes liées à ces nouveaux usages, puis des revenus et des marges assez significatifs pour le groupe.
Ce qui fragiliserait l’idée
Une activité qui reste marginale, des projets reportés ou des solutions techniques réduisant le besoin adressable.
Où se situe l’intérêt de chaque piste ?
| Piste | Ce qu’elle permet d’étudier | La question décisive | Statut |
|---|---|---|---|
| Nexans | Le développement physique des réseaux. | Les commandes produisent-elles assez de marge et de trésorerie ? | À approfondir |
| Legrand | Les équipements nécessaires aux dépenses numériques. | Quelle croissance le cours exige-t-il déjà ? | À approfondir |
| Veolia | Un angle ressources et eau au sein d’un groupe diversifié. | Le numérique peut-il devenir matériel à l’échelle du groupe ? | À approfondir |
Les trois pourcentages des fiches ne constituent pas un classement : ils couvrent des périmètres différents. Les marges d’EBITDA et les marges opérationnelles n’ont pas non plus la même définition.
À ce stade, je commencerais la recherche détaillée par Nexans pour les réseaux et Veolia pour l’angle eau, avec Legrand comme troisième dossier. C’est un ordre de travail, sans conclusion d’achat. Ces entreprises partagent plusieurs moteurs : les réunir ne garantit pas une forte diversification.
Les bénéfices peuvent monter et l’action baisser.
Le prix compte autant que le scénario industriel. Prenons une entreprise fictive qui gagne 5 € par action. Si le marché paie 20 fois ce bénéfice, l’action vaut 100 €. Un an plus tard, le bénéfice augmente de 10 %, à 5,50 €. Si le marché ne paie plus que 15 fois le bénéfice, le cours calculé tombe à 82,50 €.
Modèle pédagogique : cours = bénéfice par action × multiple de valorisation (PER). Aucune de ces valeurs ne décrit une entreprise du dossier. Dividendes, frais et fiscalité exclus.
Déplacer les hypothèses
Le bénéfice initial reste à 5 €, le cours initial à 100 €. Aucun scénario n’a de probabilité attribuée.
5,50 € de bénéfice × 15
Pour une vraie décision, il manque encore les cours datés, les bénéfices normalisés, la dette, les dépenses nécessaires et la trésorerie disponible. Comparer ces éléments à l’historique et aux concurrents permettra de discuter un prix d’entrée. Un cours faible en euros ne prouve pas qu’une action est bon marché.
Ce qu’on surveille entre une annonce et un bénéfice.
Projet annoncé
Localisation, financement, permis, raccordement.
Contrat signé
Fournisseur retenu, montant et conditions connus.
Projet livré
Délais, ventes reconnues et coûts d’exécution.
Argent encaissé
Trésorerie après les investissements nécessaires.
Chaîne économique simplifiée : commandes, acomptes, chiffre d’affaires et encaissements peuvent se chevaucher. Le calendrier dépend des contrats. Ce schéma sert à poser les questions.
| Information repérée | Ce qu’elle pourrait signifier | Vérification suivante |
|---|---|---|
| Un raccordement est autorisé. | Une contrainte se desserre. | Le projet est-il financé ? Qui a remporté les marchés ? |
| Le carnet de commandes augmente. | Les ventes futures peuvent gagner en visibilité. | Les marges, annulations et dates de livraison suivent-elles ? |
| Un cours baisse après une publication. | Les attentes du marché ont changé. | Simple ralentissement ou révision durable des bénéfices ? |
| Une crise renchérit les coûts. | Certains besoins augmentent, mais les projets peuvent aussi être freinés. | Qui supporte le surcoût et qui peut le répercuter ? |
La veille aurait de la valeur si elle reliait ces événements aux comptes, en conservant la date et la source. Lire une nouvelle avant son voisin ne suffit pas à obtenir un avantage. Le marché peut l’avoir anticipée, et le mécanisme économique peut prendre des années.
Remonter aux sources.
Sources consultées le 27 septembre 2026. Les entreprises présentent leurs propres résultats et objectifs ; les appréciations et les scénarios du carnet sont notre lecture. Les comptes cités portent sur le premier semestre 2026, sauf indication contraire.
- AIE · Key Questions on Energy and AI, édition 2026 ↗
- AIE · Electricity 2026, chapitre sur les réseaux ↗
- Nexans · Résultats du S1 2026, 29 juillet 2026 ↗
- Legrand · Résultats du S1 2026, 29 juillet 2026 ↗
- Veolia · Résultats du S1 2026, 30 juillet 2026 ↗
- Veolia · Publication du T1 2026, objectif numérique à 2030 ↗
Les termes utilisés dans ce dossier
- Croissance organique
- Évolution des ventes neutralisant principalement les changements de périmètre et de devises, selon la définition de chaque groupe.
- EBITDA / résultat opérationnel
- Deux niveaux différents du compte de résultat : l’EBITDA est avant amortissements et dépréciations. Les mesures « ajustées » peuvent exclure des éléments propres à chaque société.
- PER
- Prix de l’action divisé par le bénéfice par action. Il varie selon que le bénéfice est passé, anticipé ou retraité.
- Trésorerie disponible
- L’argent qui reste après les dépenses nécessaires. Sa définition doit être vérifiée dans chaque publication.
Méthode et limites
Ce dossier présente une recherche générale et ne documente aucune opération d’achat. L’analyse de valorisation reste à faire. Illustration conceptuelle créée avec une IA ; diagrammes construits à partir des sources citées et hypothèses explicitement identifiées. Les actions peuvent perdre de la valeur.
